Kısa cevap: Serbest meslek kazancı, fatura değil serbest meslek makbuzuyla belgelenir. Makbuz bir işletmeye kesiliyorsa stopaj, brüt ücretin yüzde 20'sidir. KDV, brüt ücretin yüzde 20'sidir. Net ücret, brütten stopajın düşülmüş halidir. Tahsil edilen tutar, nete KDV'nin eklenmiş halidir. Tüketiciye kesilen makbuzda stopaj aranmaz.
Ankara'da muayenehane, büro veya evden çalışan dosyada ilk karışıklık, makbuz ile ticari faturanın aynı belge sanılmasıdır. Serbest meslek erbabı makbuz düzenler. Ticari kazançta fatura düzenlenir. Mesleğin hangisine girdiği, faaliyet kodu ve vergi dairesindeki kayıtla teyit edilir. Bu sayfadaki oranlar, sitedeki serbest meslek makbuzu hesaplama aracının parametreleridir.
Makbuzda stopaj ve KDV nasıl durur?
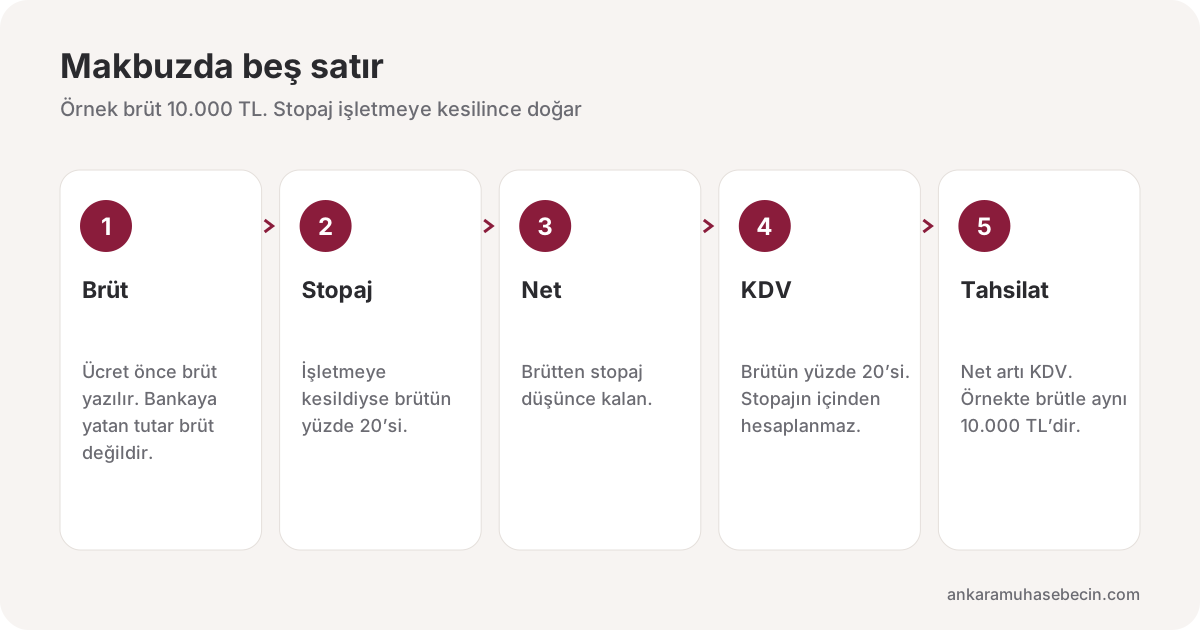
Stopaj, makbuz bir vergi sorumlusuna, yani genellikle bir işletmeye kesildiğinde uygulanır. Hesap, brüt ücret çarpı stopaj oranıdır. Araçtaki oran yüzde 20'dir. KDV de brüt ücret üzerinden yüzde 20'dir. Stopaj, KDV'nin içinden değil brütten düşülür. Müşterinin ödediği tutar, brüt eksi stopaj artı KDV'dir.
Örnek, hesabın düzenini göstermek içindir. Brüt ücret 10.000 TL olsun. Stopaj 2.000 TL, net ücret 8.000 TL, KDV 2.000 TL'dir. Tahsil edilecek tutar 10.000 TL'dir. Bu rakam bir tarife değildir. Brüt değişince üç kalem de aynı oranla değişir. KDV dahil bir tutarı ayırmak için KDV hesaplama aracı ayrıca kullanılabilir. Makbuz hesabının kendisi stopajı da içerdiği için iki araç aynı soruyu sormaz.
| Kalem | Örnek: brüt 10.000 TL | Nasıl bulunur |
|---|---|---|
| Stopaj | 2.000 TL | Brüt × yüzde 20, işletmeye kesildiyse |
| Net ücret | 8.000 TL | Brüt − stopaj |
| KDV | 2.000 TL | Brüt × yüzde 20 |
| Tahsilat | 10.000 TL | Net + KDV |
Stopaj kimde kesilir, kimde kesilmez?
İşletme, kestiği makbuzdaki stopajı muhtasar beyannamesiyle beyan eder. Serbest meslek erbabı, yıl içinde kesilen stopajı kendi gelir vergisi beyannamesinde mahsup eder. Mahsup, stopajın hiç doğmadığı anlamına gelmez. Belge, kesen işletmenin klasöründe ve makbuzu düzenleyenin klasöründe aynı brütle durmalıdır.
Makbuz nihai tüketiciye kesiliyorsa karşı tarafta stopaj sorumluluğu aranmaz. Brüt ve KDV kalır, stopaj satırı boştur. “Her makbuzda yüzde 20 stopaj vardır” cümlesi bu yüzden yanlıştır. Araç, işletmeye kesilen makbuzu esas alır. Tüketiciye kesilen makbuz aynı şemaya zorlanmaz.
Yurt dışındaki müşteriye verilen hizmet, stopaj şemasından önce istisna koşullarına bakılır. Müşteri yurt dışında olmalı, hizmet yurt dışında yararlanılmalı ve bedel yurt dışından belgelenmelidir. Oran uydurulmaz. Koşullar hizmet ihracatı vergi istisnası yazısındadır. İstisna tutmuyorsa makbuz, yurt içindeki işletme makbuzu gibi stopaj ve KDV'ye girer.
e-Makbuz ve aylık klasör
Serbest meslek makbuzu elektronik ortamda da düzenlenir. Buna e-Serbest Meslek Makbuzu denir. Zorunluluk haddi ciroya ve dönemsel düzenlemeye bağlıdır. Had ezberlenmez. Güncel kapsam, makbuz düzeninden önce teyit edilir. Kapsam dışı olan da isteğe bağlı geçebilir. Geçiş, diğer e-belgeler gibi imza veya mali mühür ve bir düzenleme kanalı ister. Kanalın kurulumu e-Dönüşüm sayfasındadır. e-Fatura ile makbuz aynı belge değildir. Fatura ayrımı e-Fatura ve e-Arşiv yazısındadır.
Ay kapanırken makbuz, tahsilat dekontu ve varsa stopajın düştüğü belge aynı klasöre girer. Eksik makbuz, hem gelirin hem indirilecek KDV'nin dışında kalır. Klasörün genel sırası aylık muhasebe belge listesi yazısındadır. Beyan günleri aylık vergi takvimi yazısındadır. Geçici vergi, basit usulün dışında, kümülatif kâr üzerinden yürür. Üçüncü dönemin günü 3. dönem geçici vergi rehberindedir.
Serbest meslek erbabında Bağ-Kur, vergi kaydıyla başlayan 4/b sigortasıdır. Prim, bordrodaki işçi payından ayrıdır. Kaba prim Bağ-Kur prim hesaplama aracındadır. Bordrolu çalışan bir hekim veya avukat bu makbuz düzenine girmez. Onun ücreti işverenin bordrosundadır ve bordro nasıl okunur yazısına bakar.
Makbuz ile kazanç defteri aynı mı?
Makbuz, defterin gelir satırıdır. Gider de belgeyle girer. Belgesiz gider beyannamede yok sayılır. Defter, makbuzun kopyası değildir. Makbuz brütü, stopajı ve KDV'yi gösterir. Defter, gelirin ve giderin dönem toplamını taşır. İkisi ayrıdır ve ay sonunda birbirini tutmalıdır. Tutmuyorsa ya tahsilat yanlış brüte yazılmıştır ya da bir makbuz klasöre girmemiştir.
Basit usul bu yazının dışındadır. Serbest meslek kazancı, basit usule giren ticari kazançla aynı kalıba konmaz. Geçici vergi, koşulları oluşan dosyada kümülatif yürür. Makbuz kesmek, geçici vergiyi kendiliğinden kaldırmaz. Dönemin koşulu ayrıca bakılır. Üçüncü dönemin günü, yukarıdaki geçici vergi rehberindedir.
Sık yapılan hatalar
- Serbest meslek kazancına ticari fatura, ticari kazanca makbuz kesmek.
- Stopajı KDV dahil tutarın içinden düşmek.
- Tüketiciye kesilen makbuza da yüzde 20 stopaj yazmak.
- İşletmenin kestiği stopajı, beyannamede mahsup etmeden unutmak.
- Yurt dışı hizmette istisna koşullarına bakmadan KDV hesaplamak.
- e-Makbuz haddini eski bir yazıdan kopyalamak.
Makbuzdaki brüt, bankaya yatan tutarla aynı olmak zorunda değildir. Aradaki fark stopaj ve KDV'nin yönüdür. Bankaya 10.000 TL yattı diye brüt de 10.000 TL sanılırsa gelir eksik veya fazla yazılır. Önce brüt bulunur, sonra stopaj ve KDV ayrılır. Hizmetin kapsamı serbest meslek muhasebesi sayfasındadır.
Ofis Kızılay'dadır. Çankaya'daki muayenehane ile Yenimahalle, Keçiören veya Etimesgut'taki büro aynı makbuz düzenine girer. İlçe, stopaj oranını değiştirmez. Değiştiren, makbuzun kime kesildiği ve yürürlükteki orandır.
Sık sorulan sorular
Serbest meslek makbuzu ile fatura aynı mı?
Değildir. Serbest meslek kazancı makbuzla, ticari kazanç faturayla belgelenir. Hangisine girdiğiniz, faaliyet kodu ve vergi kaydıyla teyit edilir.
Stopaj oranı nedir?
Makbuz bir işletmeye kesiliyorsa araçtaki oran brütün yüzde 20'sidir. Nihai tüketiciye kesilen makbuzda stopaj aranmaz.
Tahsil edilen tutar net ücret mi?
Hayır. Net, brüt eksi stopajdır. Tahsilat, nete KDV eklenerek bulunur. Örnekte brüt 10.000 TL ise tahsilat da 10.000 TL'dir. Net ise 8.000 TL'dir.
KDV stopajın içinden mi hesaplanır?
Hayır. KDV brüt ücret üzerindendir. Stopaj da brüt üzerindendir. Biri diğerinin matrahı değildir.
e-Serbest Meslek Makbuzu zorunlu mu?
Hadder dönemseldir ve makbuz düzeninden önce teyit edilir. Kapsam dışı olan isteğe bağlı geçebilir. Eski yazıdaki rakam esas alınmaz.
Bordrolu çalışan makbuz keser mi?
İşverenin bordrosundaki ücret için makbuz kesilmez. Makbuz, kendi adına serbest meslek kazancı elde edenin belgesidir.
Sonuç
Serbest meslek makbuzunda stopaj, belge bir işletmeye kesildiyse brütün yüzde 20'sidir. KDV de brütün yüzde 20'sidir. Net, brüt eksi stopajdır. Tahsilat, net artı KDV'dir. Tüketiciye kesilen makbuzda stopaj satırı yoktur.
Ankara Muhasebeci olarak Kızılay ofisimizden makbuzu, stopaj mahsubunu ve beyannameyi aynı dosyada tutarız. Kendi brütünüzü araçta görmek için serbest meslek makbuzu hesaplama sayfasına bakabilir veya bize yazabilirsiniz.