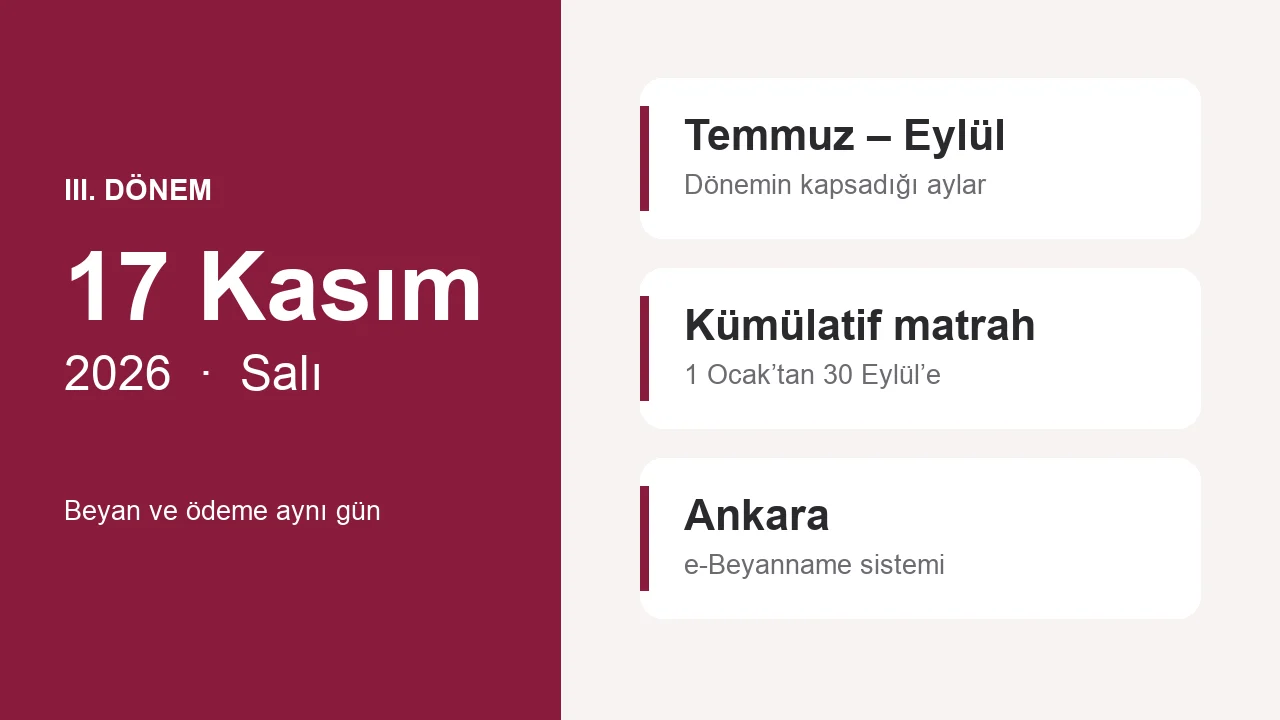
Kısa cevap: 2026 üçüncü dönem geçici vergi, 1 Temmuz–30 Eylül kazancını kapsar. Gelir İdaresi Başkanlığı'nın 2026 vergi takviminde beyan ve ödeme son günü 17 Kasım 2026'dır. Vergi, yıl başından 30 Eylül'e kadar olan kümülatif kazanç üzerinden hesaplanır; aynı yıl içinde daha önce ödenen geçici vergi mahsup edilir. Ankara'daki mükellefler bu dönemi yeni e-Beyan pilotundan değil, mevcut e-Beyanname sisteminden verir.
Ekim ayında asıl iş, Kasım'daki beyannameyi aceleye bırakmamaktır. Eylül sonu faturaları, gider belgeleri ve önceki dönem mahsubu kapanmadan matrah eksik kalır. Bu yazıda Ankara Muhasebeci olarak üçüncü dönemi hangi sırayla kapattığımızı, oranı nereden okuduğumuzu ve Ankara'nın neden pilot illerle aynı ekrana düşmediğini topladık.
2026 takviminde geçici vergi hangi günlerde?
Geçici vergi, yıllık gelir veya kurumlar vergisine mahsuben yıl içinde ödenen bir peşin vergidir. Gelir İdaresi'nin 2026 takviminde üç dönem açıkça yazılmıştır. Birinci dönem (Ocak-Şubat-Mart) 18 Mayıs 2026'da, ikinci dönem (Nisan-Mayıs-Haziran) 17 Ağustos 2026'da beyan edilmiştir. Sıradaki dönem üçüncü dönemdir: Temmuz-Ağustos-Eylül için son gün 17 Kasım 2026'dır. Ödeme, beyannameyle aynı süre içinde yapılır.
Dördüncü dönem de vardır. Aynı takvimde 2025 yılının Ekim-Kasım-Aralık dönemi 17 Şubat 2026'da yer almıştır. 2026'nın dördüncü dönemi de Ekim, Kasım ve Aralık aylarıdır. Bu dönemin beyan günü 2026 takviminin dışına, 2027'ye düşer; günü bir sonraki takvimde teyit edilir. Üçüncü dönemi “yılın son geçici vergisi” saymak bu yüzden yanlıştır.
| Dönem | Aylar | GİB 2026 takvimindeki gün |
|---|---|---|
| 2025 / IV | Ekim-Kasım-Aralık 2025 | 17 Şubat 2026 |
| 2026 / I | Ocak-Şubat-Mart | 18 Mayıs 2026 |
| 2026 / II | Nisan-Mayıs-Haziran | 17 Ağustos 2026 |
| 2026 / III | Temmuz-Ağustos-Eylül | 17 Kasım 2026 |
17 Kasım 2026 salı gününe denk gelir; takvimde bu iş için ayrıca bir kaydırma yazılmaz. Süre uzatımı ancak Gelir İdaresi ayrıca duyurursa geçerli olur. Duyuru çıkmadan beyannameyi 17 Kasım akşamına bırakmak, sistem yoğunluğunu da göze almak demektir.
Hesap yalnızca üç ayın kârı değildir
Üçüncü dönem beyannamesi, Temmuz'da başlayıp Eylül'de biten üç ayın ayrı bir vergisi gibi kurulmaz. Matrah, hesap döneminin başından 30 Eylül'e kadar olan kümülatif kazançtır. Limited ve anonim şirkette bu, dokuz aylık kurum kazancıdır. Ticari kazanç veya serbest meslek kazancı olan gelir vergisi mükellefinde de aynı mantık işler: yılbaşından Eylül sonuna kadarki sonuç esas alınır. Basit usulde vergilendirilenler bu beyannamenin dışındadır.
Hesaplanan vergiden, aynı yılın birinci ve ikinci döneminde ödenmiş geçici vergi düşülür. Üçüncü dönemde ödenecek tutar, kümülatif verginin önceki ödemelerden arta kalan kısmıdır. Dönem zararla kapandıysa ve kümülatif vergi önceki ödemelerin altında kaldıysa bu dönemde yeni bir ödeme çıkmaz. Fazla ödenen kısım Kasım'da iade edilmez; yıllık beyannamede mahsup edilir.
Gelir İdaresi'nin geçici vergi oran tablosunda 2026 için gelir vergisi mükelleflerinde oran yüzde 15, kurumlar vergisi mükelleflerinde genel oran yüzde 25'tir. Banka, finans, sigorta ve tabloda sayılan diğer kurumlarda oran yüzde 30'dur. İhracat veya sanayi siciline bağlı üretim gibi indirimli kurumlar vergisi uygulanan kazançta geçici vergi de o indirimli orana göre hesaplanır. Oranın tamamı kazanca tek satırda uygulanmaz; hangi kazancın hangi orana girdiği beyanname öncesi ayrılır.
| Mükellef | 2026 geçici vergi oranı | Ne mahsup edilir? |
|---|---|---|
| Ticari kazanç ve serbest meslek | Yüzde 15 | Aynı yıl ödenen geçici vergi |
| Kurumlar, genel oran | Yüzde 25 | Aynı yıl ödenen geçici vergi |
| Tablodaki finans kurumları | Yüzde 30 | Aynı yıl ödenen geçici vergi |
| İndirimli kurumlar vergisi kazancı | O kazanca uygulanan indirimli oran | Aynı yıl ödenen geçici vergi |
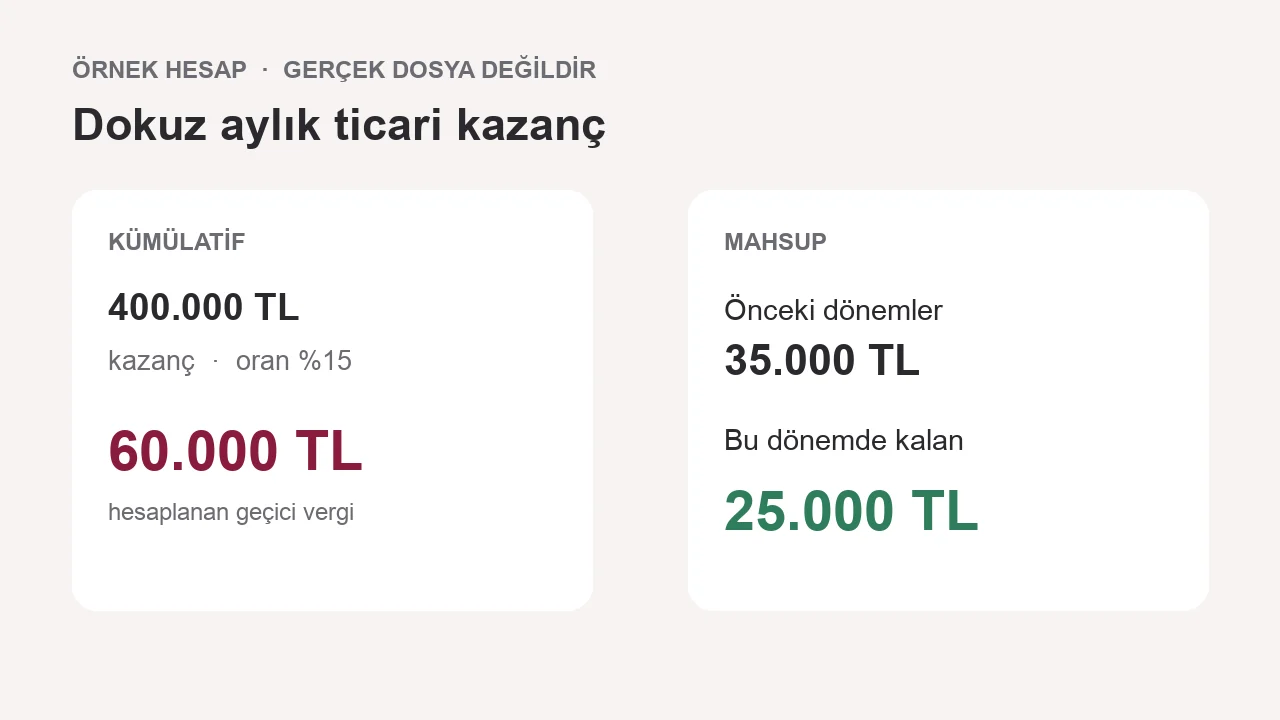
Aşağıdaki sayılar bir dosyadan alınmış değildir; yalnızca mahsubun nasıl işlediğini gösterir. Dokuz aylık ticari kazanç 400.000 TL ve oran yüzde 15 ise hesaplanan vergi 60.000 TL'dir. İlk iki dönemde 35.000 TL ödenmişse üçüncü dönemde ödenecek tutar 25.000 TL olur. Kurumlar tarafında 1.000.000 TL kümülatif kazanç ve genel oran yüzde 25 ise hesaplanan vergi 250.000 TL'dir. Önceki dönemlerde 140.000 TL ödenmişse bu dönemde 110.000 TL kalır. İndirim, istisna veya stopaj mahsubu varsa bu yuvarlak hesap değişir.
Ankara e-Beyan pilotunda değil
1 Ekim 2026'dan itibaren gelir ve kurum geçici vergi beyannameleri, Gelir İdaresi'nin duyurduğu pilot illerde yeni e-Beyan sisteminden alınmaya başladı. Bu iller Afyonkarahisar, Eskişehir, Kayseri, Kırıkkale ve Kırşehir'dir. Duyuru hesaplamayı ve 17 Kasım süresini değiştirmez; yalnızca bu beş ilde Temmuz-Eylül beyannamesinin verildiği ekranı değiştirir. Önceki dönemler o illerde de eski e-Beyanname sisteminde kalır.
Ankara bu listede yoktur. Ankara vergi dairesine bağlı bir mükellef, 2026 üçüncü dönem geçici vergisini mevcut e-Beyanname (BDP) sistemi üzerinden verir. Pilot ilde şubesi veya mükellefiyeti olan bir işletme ise o mükellefiyet için e-Beyan'a bakar. Ekranı karıştırmak, beyannamenin hiç verilmemiş sayılmasına yol açar. Süreyi değil, kanalı şaşırmak da gecikmedir.
Kurumlar vergisi mükellefleri, geçici vergi beyannamesinin ekinde gerçek faydalanıcıya ilişkin bildirim formunu da verir. Bu satır, Gelir İdaresi takviminde üçüncü dönemle birlikte ayrıca yazılmıştır. Formu “yıllık beyannameye kalsın” diye ertelemek, kurum beyannamesini eksik bırakır. Beyannameyi düzenleyen mali müşavir ile şirketin ortaklık yapısını güncel tutan kişi aynı dosyaya bakmalıdır.
17 Kasım'dan önce kapanacak liste
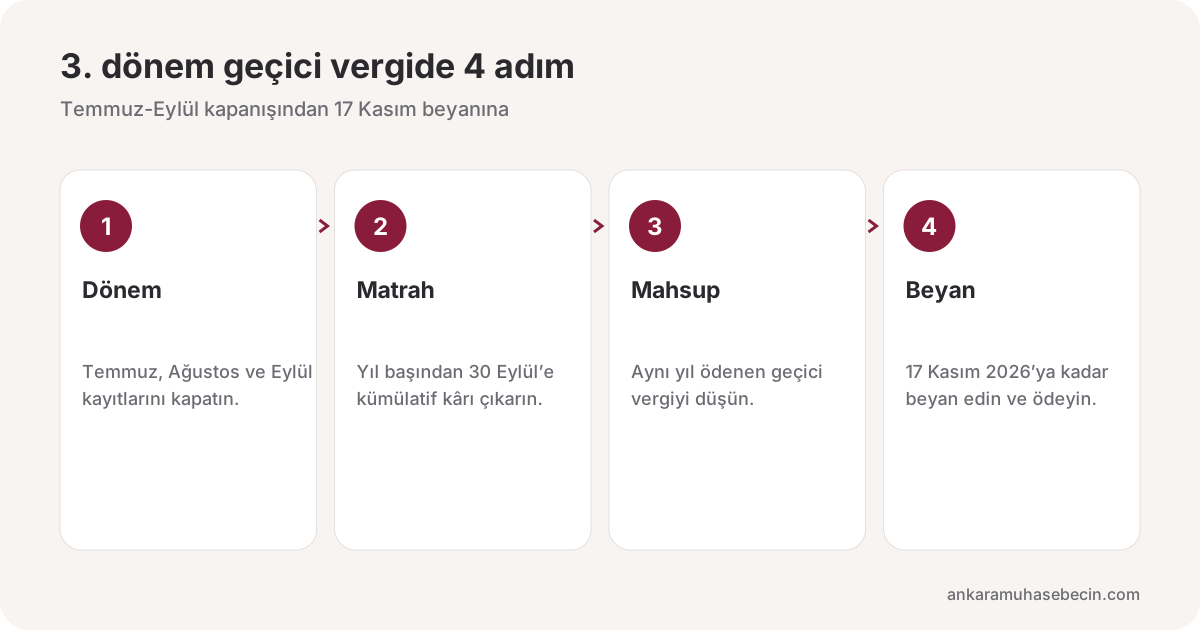
Beyanname günü yeni kayıt girmek için uygun bir gün değildir. Ankara'da dosyayı şu sıra ile kapatıyoruz:
- Gelir: Eylül sonuna kadar kesilen e-Fatura ve e-Arşiv belgelerinin tamamı dönem satışına girmiş olmalıdır. Belge türlerinin karışması matrahı da karıştırır; ayrım için e-Fatura ve e-Arşiv yazısına bakın.
- Gider: Alış faturaları, kira, personel ve finansman giderleri belgesiyle işlenir. Belgesiz tutar matrahtan keyfi düşülmez.
- Önceki beyannameler: Birinci ve ikinci dönemde tahakkuk eden ve ödenen geçici vergi, üçüncü dönem mahsubuna esas tutulur. Ödenmemiş tahakkuk, ödenmiş gibi düşülmez.
- Kurumlarda ek form: Gerçek faydalanıcı bildirimi, ortaklık değişmişse güncel haliyle eklenir.
- e-Defter: Aylık yükleme tercihinde Temmuz beratı, gelir vergisi mükelleflerinde 10 Kasım 2026'ya, diğer mükelleflerde 16 Kasım 2026'ya kadardır. Bu yükleme, geçici vergi beyannamesinin yerine geçmez.
E-ticaret satıcısında pazaryeri komisyonu, iade ve hakediş Eylül kesimine girmemişse dokuz aylık kâr şişkin görünür. Motokurye ve serbest meslek dosyasında da gider belgesi Eylül'den sonra gelen fişlerle tamamlanmaya çalışılırsa beyanname iki kez düzeltilir. Aylık kayıt düzeni bu listenin kendisidir. Düzenli takip için muhasebe ve defter tutma hizmetimiz dönem kapanışını da kapsar.
Sık yapılan hatalar
Üçüncü dönemde gördüğümüz hatalar genellikle aynı kapıya çıkar: matrah ya eksik ya da yanlış yıldan mahsupludur.
- Yalnızca Temmuz-Eylül kârını vergilendirip Ocak-Haziran kazancını dışarıda bırakmak
- Önceki dönemde ödenmemiş geçici vergiyi mahsup etmek
- Ankara dosyasını pilot illerin e-Beyan ekranından aramak
- İndirimli orana tabi kazancı genel yüzde 25 ile, genel kazancı da indirimli oranla yazmak
- Kurum beyannamesine gerçek faydalanıcı bildirimini eklememek
- Eylül faturasını Ekim'e, Ekim giderini Eylül'e kaydırmak
Yıllık kazanç netleştiğinde geçici vergi matrahının yüzde 10'dan fazla eksik kaldığı incelemede görülürse, eksik kısım tarhiyat ve ceza konusu olabilir. Üçüncü dönem bu yüzden “idare eder” bir ara beyanname değildir. Dokuz aylık kayıt, yıl sonu vergi yükünün de habercisidir. Oran, istisna ve mahsup gibi tereddütlü satırlar için vergi danışmanlığı kapsamında beyanname öncesi bakılır.
Sık sorulan sorular
3. dönem geçici vergi ne zaman ödenir?
Gelir İdaresi'nin 2026 takvimine göre Temmuz-Ağustos-Eylül dönemi 17 Kasım 2026'ya kadar beyan edilir ve aynı süre içinde ödenir. Ayrı bir ödeme günü yazılmaz.
Ankara'da beyanname e-Beyan'dan mı verilir?
Hayır. 1 Ekim 2026 duyurusundaki pilot iller Afyonkarahisar, Eskişehir, Kayseri, Kırıkkale ve Kırşehir'dir. Ankara mükellefi üçüncü dönemi mevcut e-Beyanname sisteminden verir.
Hesapta hangi aylar toplanır?
Yalnızca Temmuz, Ağustos ve Eylül değil, 1 Ocak'tan 30 Eylül'e kadar olan kümülatif kazanç toplanır. Aynı yıl daha önce ödenen geçici vergi bu tutardan düşülür.
2026'da dördüncü dönem var mı?
Vardır. Ekim-Kasım-Aralık dördüncü dönemdir. 2025 dördüncü dönemi 17 Şubat 2026'da beyan edilmiştir. 2026 dördüncü döneminin günü, 2027 takviminde teyit edilir.
Ödenecek vergi çıkmazsa beyanname verilir mi?
Verilir. Kümülatif sonuç önceki ödemelerin altındaysa bu dönemde tahsil edilecek vergi doğmayabilir. Fazla ödenen kısım yıllık beyannamede mahsup edilir, Kasım'da kendiliğinden iade edilmez.
Basit usul geçici vergi verir mi?
Basit usulde vergilendirilenler bu beyannamenin dışındadır. Ticari kazanç, serbest meslek kazancı ve kurumlar vergisi mükellefleri kapsamdadır.
Sonuç
2026 üçüncü dönem geçici vergisi, 17 Kasım 2026 akşamına kadar beyan edilir ve ödenir. Matrah dokuz aylıktır; Ankara'daki mükellef beyannameyi e-Beyan pilotundan değil, e-Beyanname sisteminden verir. Oran gelir vergisi mükellefinde yüzde 15, genel kurumlar vergisi mükellefinde yüzde 25'tir ve indirimli kazançta kendi oranına döner. Önceki dönem ödemesi mahsup edilmeden, Eylül belgesi kapanmadan bu tarih yalnızca takvimde bir gündür.
Ankara Muhasebeci olarak Kızılay ofisimizden Çankaya ve diğer ilçelerdeki şirket, e-ticaret ve serbest meslek dosyalarında dönem kapanışını beyanname haftasından önce bitiriyoruz. Üçüncü dönemi birlikte kapatmak için vergi danışmanlığı sayfasına bakabilir veya bize yazabilirsiniz.