Kısa cevap: e-Fatura ve e-Arşiv fatura arasındaki fark, faturayı kime kestiğinizle ilgilidir. Alıcınız e-Fatura sistemine kayıtlı bir mükellefse fatura, Gelir İdaresi altyapısı üzerinden e-Fatura olarak doğrudan alıcının sistemine iletilir. Alıcı sisteme kayıtlı değilse ya da nihai tüketiciyse fatura e-Arşiv olarak düzenlenir ve alıcıya e-posta gibi elektronik yollarla gönderilir. İki belge de kâğıt faturayla aynı hukuki değere sahiptir.
e-Dönüşüm ile birlikte faturalama büyük ölçüde dijitalleşti; ancak "hangi faturayı kesmeliyim?" sorusu hâlâ işletmelerin en sık sorduğu sorulardan biri. Yanlış türde düzenlenen fatura, alıcının belgeyi kabul etmemesine ve düzeltme işlemlerine yol açabilir. Bu rehberde Ankara Muhasebeci olarak iki belge türü arasındaki farkları, doğru türü nasıl seçeceğinizi ve sık yapılan hataları anlatıyoruz.
Yazının sonunda; iki belge türünün karşılaştırma tablosunu, karar şemasını, somut bir örneği, hatalı faturanın düzeltilmesi ve sisteme geçiş adımlarını, ayrıca en çok sorulan soruların kısa yanıtlarını bulacaksınız. Amacımız, her faturada doğru türü saniyeler içinde seçebilmenizi sağlamak.
e-Fatura nedir?
e-Fatura, e-Fatura sistemine kayıtlı mükellefler arasında düzenlenen elektronik faturadır. Fatura, Gelir İdaresi Başkanlığı'nın altyapısı üzerinden gönderici sistemden alıcı sisteme iletilir. Kâğıda basılması gerekmez; tüm süreç elektronik ortamda yürür.
e-Faturada iki temel senaryo bulunur. Temel fatura senaryosunda alıcının kabul veya ret yanıtı verme imkânı yoktur. Ticari fatura senaryosunda ise alıcı, mevzuatta öngörülen süre içinde faturayı sistem üzerinden kabul veya reddedebilir.
e-Arşiv fatura nedir?
e-Arşiv fatura, e-Fatura sistemine kayıtlı olmayan mükelleflere ve nihai tüketicilere düzenlenen elektronik faturadır. Fatura elektronik ortamda oluşturulur, saklanır ve alıcıya e-posta gibi elektronik yollarla iletilir. İnternet üzerinden satış yapan işletmelerin tüketicilere kestiği faturalar çoğunlukla e-Arşiv faturadır. e-Arşiv faturalara ilişkin bilgiler ayrıca Gelir İdaresi'ne raporlanır.
e-Fatura ve e-Arşiv karşılaştırması
| Özellik | e-Fatura | e-Arşiv fatura |
|---|---|---|
| Alıcı | e-Fatura sistemine kayıtlı mükellefler | Kayıtlı olmayan mükellefler ve nihai tüketiciler |
| İletim | Gelir İdaresi altyapısı üzerinden alıcının sistemine | E-posta gibi elektronik yollarla alıcıya |
| Kabul / ret | Ticari fatura senaryosunda mümkün | Sistem üzerinden kabul-ret mekanizması yok |
| Raporlama | Fatura sistem üzerinden iletilir | Bilgiler Gelir İdaresi'ne raporlanır |
| Tipik kullanım | İşletmeden işletmeye satış | E-ticaret ve tüketiciye satış |
| Hukuki değer | Kâğıt faturayla aynı | Kâğıt faturayla aynı |
Hangi faturayı keseceğinize nasıl karar verirsiniz?
Karar tek bir soruya dayanır: Alıcı e-Fatura sistemine kayıtlı mı? Kayıtlıysa e-Fatura, değilse e-Arşiv fatura düzenlenir. Alıcının kayıtlı olup olmadığı, Gelir İdaresi'nin kayıtlı kullanıcı listesinden veya kullandığınız fatura yazılımının sorgulama özelliğiyle kontrol edilebilir. Çoğu entegratör yazılımı bu kontrolü otomatik yapar.
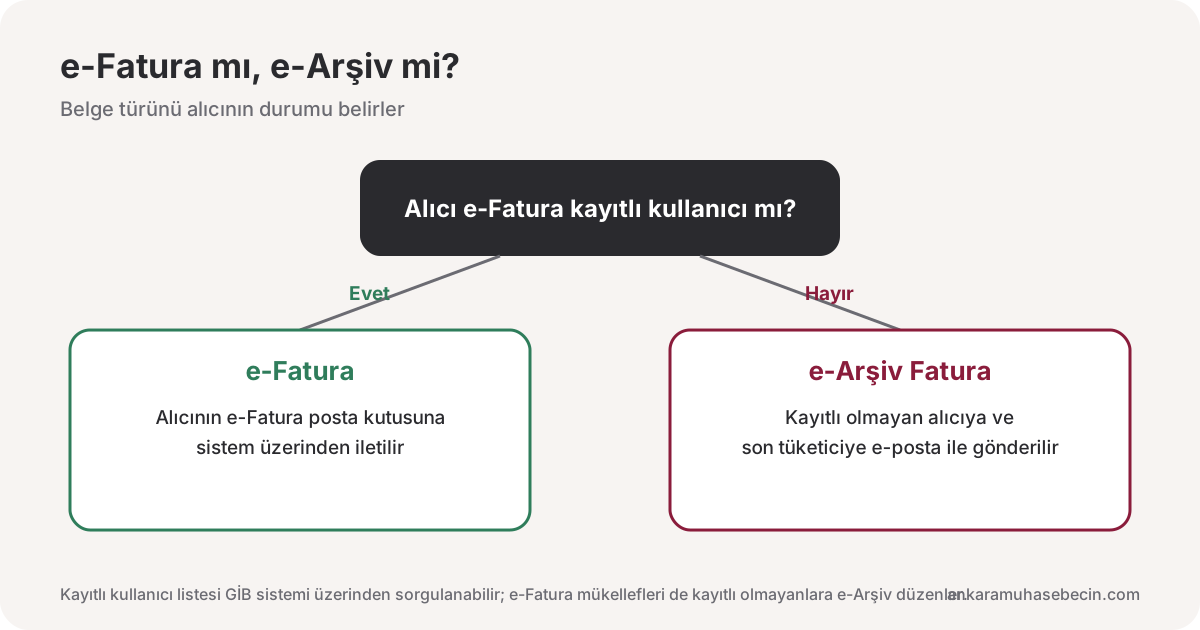
Bir örnekle açıklayalım
Ankara'da ofis malzemesi satan bir işletme düşünelim. Bu işletme aynı gün içinde üç farklı satış yapıyor:
- Kızılay'daki bir limited şirkete satış: Alıcı şirket e-Fatura sistemine kayıtlı olduğu için fatura e-Fatura olarak düzenlenir ve doğrudan şirketin sistemine iletilir.
- İnternet sitesinden bir tüketiciye satış: Alıcı nihai tüketici olduğu için fatura e-Arşiv olarak düzenlenir ve müşterinin e-posta adresine gönderilir.
- Sisteme kayıtlı olmayan küçük bir işletmeye satış: Alıcı vergi mükellefi olsa da e-Fatura sistemine kayıtlı olmadığı için fatura e-Arşiv olarak düzenlenir.
Görüldüğü gibi aynı işletme, alıcıya göre iki farklı belge türünü birlikte kullanır. Fatura yazılımının alıcıyı otomatik sorgulaması bu ayrımı büyük ölçüde kolaylaştırır.
e-Fatura kullanımı kimler için zorunlu?
e-Fatura ve e-Arşiv uygulamalarına geçiş zorunluluğu; ciro hadleri, faaliyet alanı ve internet üzerinden satış gibi kriterlere göre belirlenir. Bu hadler ve kriterler Gelir İdaresi tarafından zaman zaman güncellendiği için güncel düzenlemenin mali müşavirinizle birlikte kontrol edilmesi gerekir. Zorunluluk kapsamına girmeyen işletmeler de isteğe bağlı olarak sisteme geçebilir.
e-Dönüşüm sürecinin tamamı için e-Dönüşüm hizmet sayfamıza göz atabilirsiniz.
Hatalı fatura nasıl düzeltilir?
Elektronik faturalarda hata fark edildiğinde izlenecek yol, belge türüne ve faturanın durumuna göre değişir. e-Arşiv faturalarda belirli koşullar altında faturanın iptal edilmesi mümkündür. e-Fatura'da ise ticari fatura senaryosunda alıcı faturayı sistem üzerinden reddedebilir; temel fatura senaryosunda veya ret süresi geçtiğinde ise düzeltme genellikle iade faturası ya da mevzuatın öngördüğü diğer yollarla yapılır.
Hangi yöntemin uygulanacağı faturanın türüne, hatanın niteliğine ve geçen süreye bağlı olduğu için, düzeltme yapmadan önce mali müşavirinize danışmanız önerilir. Yapılan her iptal, ret veya iade işleminin muhasebe kayıtlarına da yansıtılması gerekir.
e-Faturaya geçiş nasıl yapılır?
e-Fatura ve e-Arşiv uygulamalarına geçiş için izlenebilecek iki temel yol vardır. Birincisi, Gelir İdaresi'nin ücretsiz portal uygulamasını kullanmaktır; düşük fatura hacmine sahip işletmeler için pratik bir çözümdür. İkincisi, özel entegratör firmaların yazılımlarını kullanmaktır; bu yazılımlar muhasebe programı, e-ticaret sitesi veya pazaryeri paneliyle entegre çalışabildiği için yüksek hacimli işletmelerde zaman kazandırır.
Geçiş sürecinde genel olarak şu adımlar izlenir:
- Geçiş yöntemi seçilir: Gelir İdaresi portalı veya özel entegratör.
- Gerçek kişiler için elektronik imza, tüzel kişiler için mali mühür temin edilir.
- Başvuru yapılır ve kullanıcı hesabı aktifleştirilir.
- Fatura şablonu, numaralandırma ve alıcı sorgulama ayarları yapılır.
- İlk faturalar kontrollü şekilde kesilir ve muhasebe kayıtlarıyla eşleştirilir.
Elektronik faturalar ne kadar süre saklanır?
e-Fatura ve e-Arşiv faturalar, kâğıt faturalar gibi vergi ve ticaret mevzuatında öngörülen süreler boyunca saklanmalıdır. Elektronik ortamda saklama, belgelerin bütünlüğünü bozmadan ve istendiğinde ibraz edilebilecek şekilde yapılmalıdır. Özel entegratör kullanıyorsanız saklama hizmetinin kapsamını, portal kullanıyorsanız kendi yedekleme düzeninizi kontrol etmeniz önerilir. Hizmet sağlayıcınızı değiştirdiğinizde eski faturaların arşivine erişiminizin devam etmesi de önemlidir.
E-ticaret ve pazaryeri satıcıları için durum
İnternet üzerinden tüketiciye satış yapan işletmeler, satış faturalarını çoğunlukla e-Arşiv olarak düzenler. Pazaryerleri ise komisyon ve hizmet bedelleri için satıcıya e-Fatura keser. Bu nedenle bir e-ticaret işletmesinde iki belge türü birlikte kullanılır. Hakediş kontrolünü pazaryeri hakediş mutabakatı yazımızda, başlangıç adımlarını e-ticaret şirketi kurmak rehberimizde anlattık.
Platformlarla çalışan bağımsız motokuryeler de genellikle e-Arşiv fatura düzenler; karşı taraf e-Fatura mükellefiyse e-Fatura kesilmesi gerekir. Bu konuyu motokurye vergi levhası nasıl alınır yazımızda ele aldık.
Sık yapılan hatalar
- Kayıtlı alıcıya e-Arşiv kesmek: Alıcı e-Fatura kayıtlıysa e-Arşiv fatura yerine e-Fatura düzenlenmelidir.
- Alıcı bilgilerini eksik girmek: Vergi numarası veya unvan hatası, faturanın düzeltilmesini gerektirir.
- Faturayı geç düzenlemek: Fatura, mevzuatta belirtilen süre içinde düzenlenmelidir.
- İptal ve ret işlemlerini kayda yansıtmamak: İptal edilen veya reddedilen faturalar muhasebe kayıtlarıyla eşleştirilmelidir.
Fatura tutarlarında KDV dahil ve hariç değerleri ayırmak için KDV hesaplama aracımızı kullanabilirsiniz.
Sık sorulan sorular
e-Fatura ile e-Arşiv fatura arasındaki fark nedir?
e-Fatura, sisteme kayıtlı mükellefler arasında Gelir İdaresi altyapısı üzerinden iletilir. e-Arşiv fatura ise kayıtlı olmayanlara ve tüketicilere düzenlenip elektronik yollarla gönderilir.
Alıcının e-Fatura mükellefi olup olmadığını nasıl öğrenirim?
Gelir İdaresi'nin kayıtlı kullanıcı listesinden veya fatura yazılımınızın sorgulama özelliğinden alıcının vergi numarasıyla kontrol edebilirsiniz.
e-Arşiv fatura kâğıda basılabilir mi?
e-Arşiv fatura esas olarak elektronik ortamda iletilir. Mevzuatın izin verdiği durumlarda alıcıya kâğıt çıktısı da verilebilir; uygulama ayrıntıları mali müşavirinizle değerlendirilmelidir.
e-Fatura reddedilebilir mi?
Ticari fatura senaryosunda düzenlenen e-Fatura, alıcı tarafından mevzuatta öngörülen süre içinde sistem üzerinden reddedilebilir. Temel fatura senaryosunda bu imkân yoktur.
e-Fatura ve e-Arşiv aynı yazılımla kesilebilir mi?
Evet. Entegratör yazılımların çoğu, alıcının durumunu sorgulayarak iki belge türünü aynı ekrandan düzenlemenize imkân tanır.
e-Faturaya geçmek için neye ihtiyacım var?
Gerçek kişiler için elektronik imza, tüzel kişiler için mali mühür gerekir. Ardından Gelir İdaresi portalı veya özel entegratör üzerinden başvuru yapılarak sistem kullanılmaya başlanır.
Sonuç
e-Fatura ve e-Arşiv arasındaki ayrım karmaşık görünse de karar tek bir soruya dayanır: alıcı e-Fatura sistemine kayıtlı mı? Bu soruyu her faturada doğru yanıtlamak, düzeltme işlemlerini ve alıcıyla yaşanabilecek sorunları önler. Elektronik faturalama doğru kurulduğunda kâğıt, baskı ve arşiv yükünü azaltır, muhasebe kayıtlarını hızlandırır. Geçişi işletmenizin fatura hacmine ve kullandığınız satış kanallarına göre planlamak, sistemin size zaman kazandırmasını sağlar.
Ankara Muhasebeci olarak işletmelerin e-Fatura, e-Arşiv ve e-Defter geçişlerini planlıyor ve süreçlerini yürütüyoruz. Ayrıntılar için e-Dönüşüm hizmet sayfamızı inceleyebilirsiniz. Kızılay'daki ofisimizde yüz yüze görüşebilir ya da iletişim sayfamızdaki telefon ve WhatsApp hattımız üzerinden bize ulaşabilirsiniz; sorularınızı işletmenizin durumuna göre değerlendirip size uygun yol haritasını birlikte çıkarırız.