Kısa cevap: Muhasebe hizmeti; alış-satış faturalarının ve banka hareketlerinin yasal defterlere kaydedilmesini, KDV, muhtasar ve prim hizmet, geçici vergi ile yıllık gelir veya kurumlar vergisi beyannamelerinin hazırlanıp verilmesini kapsar. Personel varsa bordro ve SGK bildirimleri, e-Defter ve e-Fatura süreçleri, yıl sonu kapanış işlemleri ve vergi danışmanlığı da hizmetin parçasıdır. Kesin kapsam, şirket türüne ve ihtiyaçlara göre yazılı sözleşmeyle belirlenir.
"Muhasebeciye her ay ödeme yapıyorum, peki karşılığında tam olarak ne alıyorum?" Bu, işletme sahiplerinin en haklı sorularından biridir. Hizmet kapsamını bilmek hem beklentileri doğru kurmanızı hem de teklifleri sağlıklı karşılaştırmanızı sağlar. Bu rehberde Ankara Muhasebeci olarak aylık muhasebe hizmetinin kalemlerini, yıllık işlemleri ve genellikle ayrıca ele alınan işleri açıklıyoruz.
Yazının sonunda; aylık hizmet kalemlerinin tablosunu, beyanname takvimi grafiğini, şirket türüne göre kapsam farklarını, genellikle ayrıca ücretlendirilen işleri ve en çok sorulan soruların kısa yanıtlarını bulacaksınız. Böylece teklifleri aynı ölçütlerle karşılaştırabileceksiniz.
Aylık muhasebe hizmetinin temel kalemleri
| Hizmet kalemi | Sıklık | Kapsam |
|---|---|---|
| Defter kayıtları | Aylık | Alış-satış faturaları, giderler ve banka hareketlerinin kaydı |
| KDV beyannamesi | Aylık (mükellefiyete göre) | Hesaplanan ve indirilecek KDV'nin beyanı |
| Muhtasar ve prim hizmet beyannamesi | Aylık veya üç aylık | Stopajlar ve personel prim bildirimleri |
| Ba-Bs formları | Aylık (yükümlülük varsa) | Belirli tutarı aşan alış ve satışların bildirimi |
| Bordro ve SGK | Aylık | Maaş bordrosu, işe giriş-çıkış bildirimleri |
| e-Defter | Aylık (yükümlülük varsa) | Defterlerin oluşturulması ve beratların yüklenmesi |
| Geçici vergi | Üç aylık | Dönem kazancı üzerinden peşin vergi beyanı |
| Yıllık beyanname | Yıllık | Gelir veya kurumlar vergisi beyannamesi |
Her kalemin işletmeniz için geçerli olup olmadığı, şirket türüne ve mükellefiyetinize bağlıdır. Örneğin personel çalıştırmayan bir işletmede bordro kalemi yer almaz.
Aylık takvim nasıl işler?
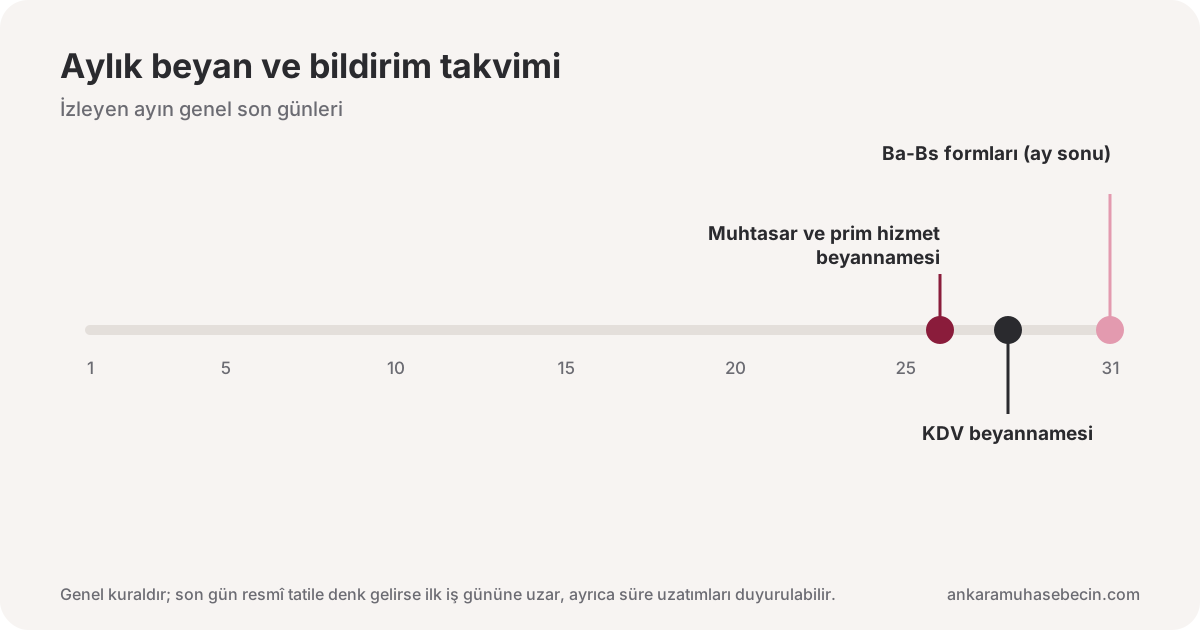
Muhasebe hizmetinin ritmini beyanname takvimi belirler. Genel kural olarak muhtasar ve prim hizmet beyannamesi izleyen ayın 26'sına, KDV beyannamesi 28'ine, Ba-Bs formları ise ay sonuna kadar verilir. Son gün resmi tatile denk gelirse ilk iş gününe uzar; ayrıca idare zaman zaman süre uzatımı duyurabilir.
Takvimin ayrıntıları için aylık vergi takvimi yazımızı inceleyebilirsiniz. Gecikme durumunda oluşabilecek tutarı görmek isterseniz gecikme zammı hesaplama aracımız fikir verir.
Yıllık ve dönemsel işlemler
- Yıl sonu kapanış: Envanter, amortisman, karşılıklar ve dönem sonu düzeltme kayıtları yapılır. Amortisman hesabı için amortisman hesaplama aracımızı kullanabilirsiniz.
- Mali tablolar: Bilanço ve gelir tablosu hazırlanır.
- Yıllık beyanname: Gelir veya kurumlar vergisi beyannamesi verilir.
- Defter tasdiki ve kapanış: Kâğıt defter kullanan işletmelerde açılış ve kapanış tasdik işlemleri takip edilir.
Şirket türüne göre kapsam nasıl değişir?
Muhasebe hizmetinin içeriği, şirket türüne ve tutulan defterin türüne göre belirgin biçimde farklılaşır:
- İşletme hesabı esasına tabi şahıs işletmeleri: Gelir ve giderlerin işletme hesabı defterine kaydı, KDV ve dönemsel beyannameler ile yıllık gelir vergisi beyannamesi hizmetin ana gövdesini oluşturur.
- Bilanço esasına tabi şirketler: Çift taraflı kayıt sistemi, e-Defter, geçici vergi, yıl sonu envanter ve mali tablolar devreye girer; limited ve anonim şirketlerde kurumlar vergisi beyannamesi verilir.
- Serbest meslek erbabı: Serbest meslek makbuzlarının ve giderlerin serbest meslek kazanç defterine kaydı, stopaj takibi ve yıllık beyanname öne çıkar. Ayrıntılar için serbest meslek muhasebesi sayfamıza bakabilirsiniz.
- E-ticaret ve motokurye işletmeleri: Yüksek belge sayısı nedeniyle hakediş mutabakatı ve platform ödemelerinin eşleştirilmesi hizmete eklenir.
Bordro ve SGK kapsamında neler yapılır?
Personel çalıştıran işletmelerde bordro ve SGK işlemleri, aylık hizmetin en yoğun kalemlerinden biridir. İşe giriş ve işten çıkış bildirimlerinin süresinde yapılması, aylık bordroların hazırlanması, prim ve stopaj tutarlarının muhtasar ve prim hizmet beyannamesiyle bildirilmesi bu kapsamdadır. Uygun teşviklerin takibi ve izin, rapor gibi değişikliklerin bordroya yansıtılması da süreç içinde yer alır. Net ve brüt ücret arasındaki farkı görmek için maaş hesaplama aracımızı, ilk personel öncesinde hazırlık için ilk personel kontrol listesi yazımızı inceleyebilirsiniz.
Danışmanlık hizmete dahil mi?
Sağlıklı bir muhasebe hizmeti, yalnızca kayıt tutmaktan ibaret değildir. Beyanname öncesinde ödenecek vergi tutarlarının bildirilmesi, teşvik ve istisnalar hakkında bilgilendirme ve mevzuat değişikliklerinde uyarı, çoğu sözleşmede hizmetin doğal parçasıdır. Daha kapsamlı vergi planlaması veya özel bir işlem için görüş gerekiyorsa bu genellikle ayrıca ele alınır. Bu konuda vergi danışmanlığı sayfamıza göz atabilirsiniz.
e-Dönüşüm süreçleri hizmetin neresinde?
e-Fatura, e-Arşiv ve e-Defter uygulamaları, muhasebe hizmetinin günlük işleyişini büyük ölçüde değiştirdi. Elektronik faturalar artık kayıtlara doğrudan aktarılabiliyor; e-Defter yükümlülüğü olan işletmelerde ise defterlerin elektronik ortamda oluşturulması ve beratların süresinde yüklenmesi takip ediliyor. Bu süreçlerin izlenmesi çoğu zaman aylık hizmetin parçasıdır. Sisteme ilk geçiş, entegratör seçimi ve kurulum ise tek seferlik bir iş olarak ayrıca ele alınabilir. Ayrıntılar için e-Dönüşüm sayfamıza, belge türleri arasındaki fark için e-Fatura ve e-Arşiv farkı yazımıza göz atabilirsiniz.
Genellikle ayrıca ele alınan işler
Aşağıdaki işler, sıklıkları ve iş yükleri nedeniyle çoğu zaman aylık ücretin dışında değerlendirilir. Hangi işlerin dahil olduğu sözleşmede açıkça yazılmalıdır.
- Şirket kuruluşu ve ana sözleşme değişiklikleri
- Sermaye artırımı, adres değişikliği, pay devri ve tasfiye işlemleri
- KDV iadesi dosyalarının hazırlanması
- Vergi incelemesi süreçlerinde destek
- Geçmiş dönemlere ait düzeltme ve yeniden düzenleme işleri
Şirket işlemleri için şirket değişiklikleri ve tasfiye hizmetimizi inceleyebilirsiniz.
Kapsamı yazılı hale getirmek
Hizmet kapsamının sözlü olarak konuşulması, zamanla farklı hatırlanan beklentilere yol açabilir. Bu nedenle kapsamın yazılı hizmet sözleşmesinde açıkça listelenmesi önerilir. Sözleşmede aylık işler, dönemsel ve yıllık işler, ayrıca ücretlendirilen işler ve belgelerin teslim süresi ayrı başlıklar halinde yer almalıdır. İşletmede personel sayısının artması, yeni bir satış kanalının açılması veya şirket türünün değişmesi gibi durumlarda kapsamın birlikte gözden geçirilmesi de sözleşmede öngörülebilir.
Ankara'da muhasebeci arayan işletmeler için seçim kriterlerini Ankara'da muhasebeci seçerken dikkat edilmesi gerekenler yazımızda, mali müşavirin görev tanımını ise mali müşavir ne iş yapar rehberimizde anlattık.
İşletmenin görevleri
Muhasebe hizmetinin kalitesi, belgelerin zamanında ve eksiksiz teslimine doğrudan bağlıdır. İşletmenin temel görevleri şunlardır: faturaları ve fişleri her ay düzenli iletmek, banka hesap hareketlerine erişim sağlamak, personel giriş-çıkışlarını önceden bildirmek ve vergi ödemelerini süresinde yapmak. Belge düzeni için muhasebe belge kontrol listesi yazımızdan yararlanabilirsiniz.
Sık sorulan sorular
Muhasebe hizmetine neler dahildir?
Defter kayıtları, aylık ve yıllık beyannameler, personel varsa bordro ve SGK işlemleri, e-Defter süreçleri, yıl sonu kapanış ve temel vergi danışmanlığı genellikle hizmete dahildir.
Bordro muhasebe ücretine dahil mi?
Bordro genellikle hizmet kapsamındadır; ancak ücret personel sayısına göre değişir. Personel sayısı arttıkça iş yükü de arttığı için bu kalem teklifte ayrıca belirtilir.
Şirket kuruluşu muhasebe ücretine dahil mi?
Şirket kuruluşu ve değişiklik işlemleri tek seferlik işler olduğu için çoğunlukla aylık ücretten ayrı değerlendirilir. Kapsam sözleşmede açıkça yazılmalıdır.
Muhasebe ücretini neler etkiler?
Şirket türü, defter türü, aylık belge sayısı, personel sayısı, pazaryeri satışı veya ihracat gibi özel faaliyetler ve ek hizmetler ücreti belirleyen başlıca etkenlerdir.
Muhasebeciye belgeleri ne zaman teslim etmeliyim?
Belgeleri ilgili ayın bitiminden sonra mümkün olan en kısa sürede, tercihen ayın ilk haftasında teslim etmek beyannamelerin son güne sıkışmasını önler.
Muhasebe hizmeti şahıs işletmesi ile limited şirkette farklı mı?
Evet. Limited şirketlerde bilanço esası, e-Defter, geçici vergi ve yıl sonu mali tablolar devreye girdiği için iş yükü ve kapsam genellikle daha geniştir.
Sonuç
Muhasebe hizmetinin kapsamını bilmek, ödediğiniz ücretin karşılığını görmenizi ve beklentilerinizi doğru kurmanızı sağlar. Aylık, dönemsel ve yıllık işleri ayırt etmek; ayrıca ele alınan işleri sözleşmede netleştirmek, sağlıklı bir çalışma ilişkisinin temelidir. Teklifleri karşılaştırırken yalnızca aylık rakama değil, o rakamın hangi işleri kapsadığına bakmak gerekir. Kapsamı aynı olmayan iki teklifi fiyat üzerinden kıyaslamak, çoğu zaman yanıltıcı bir sonuç verir.
Ankara Muhasebeci olarak Kızılay'daki ofisimizden şirketlere ve serbest çalışanlara defter tutma, beyanname, bordro ve danışmanlık hizmetleri sunuyoruz. Ayrıntılar için muhasebe ve defter tutma ile bordro ve SGK sayfalarımıza göz atabilirsiniz. Kızılay'daki ofisimizde yüz yüze görüşebilir ya da iletişim sayfamızdaki telefon ve WhatsApp hattımız üzerinden bize ulaşabilirsiniz; sorularınızı işletmenizin durumuna göre değerlendirip size uygun yol haritasını birlikte çıkarırız.